Cách làm báo cáo tài chính chi tiết và hiệu quả
Báo cáo tài chính doanh nghiệp là gì?
Báo cáo tài chính doanh nghiệp là báo cáo được lập ra để thể hiện tình hình tài chính của một doanh nghiệp trong một khoảng thời gian nhất định. Nó cung cấp thông tin về tài sản, nguồn vốn và kết quả kinh doanh của doanh nghiệp, giúp người quản lý, cổ đông và các bên liên quan đánh giá hiệu suất hoạt động và khả năng tài chính của doanh nghiệp.
Cách lập báo cáo tài chính có yêu cầu và nguyên tắc gì?
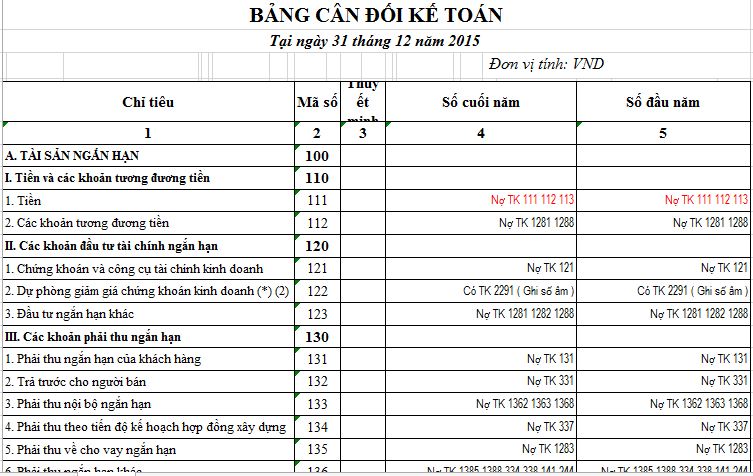
Cách lập báo cáo tài chính yêu cầu tuân thủ một số nguyên tắc nhằm đảm bảo tính chính xác và tin cậy của thông tin tài chính. Các nguyên tắc này bao gồm: nguyên tắc độc lập, nguyên tắc xem xét cẩn thận và chính xác, nguyên tắc rõ ràng, nguyên tắc liên quan đến môi trường kinh doanh và nguyên tắc tính thống nhất. Bên cạnh đó, quy định về lập và trình bày báo cáo tài chính cũng cần tuân theo các chuẩn mực và tiêu chuẩn tài chính quốc tế như Chuẩn mực Kế toán Quốc tế (IAS), Chuẩn mực Kế toán Quốc gia (VNAS) và Luật Kế toán Việt Nam.
Quy định liên quan về cách lập báo cáo tài chính
Quy định về cách lập báo cáo tài chính được quy định trong các văn bản pháp luật như Luật Kế toán, các quyết định, thông tư, chỉ thị của Bộ Tài chính và các cơ quan quản lý khác. Các quy định này bao gồm quy định về nội dung, hình thức, phạm vi và thời hạn lập báo cáo tài chính. Ngoài ra, còn có quy định về phương pháp, cách thức và quy trình kiểm tra, đánh giá và xác minh thông tin trong báo cáo tài chính.
Cách lập báo cáo tài chính với các bước chi tiết
Để lập báo cáo tài chính, cần tuân thủ các bước sau đây: thu thập thông tin tài chính, bao gồm thông tin về tài sản, nguồn vốn và kết quả kinh doanh; phân loại và xử lý thông tin tài chính theo đúng quy định; sắp xếp thông tin tài chính theo các mục tiêu và nhóm dữ liệu; thể hiện thông tin tài chính bằng các báo cáo, tờ khai và biểu đồ; kiểm tra và xác minh tính chính xác của thông tin; trình bày thông tin tài chính theo đúng mẫu và quy định.
Hệ thống biểu mẫu báo cáo tài chính

Hệ thống biểu mẫu báo cáo tài chính bao gồm các loại báo cáo như báo cáo tài chính tổng hợp, báo cáo lưu chuyển tiền tệ, báo cáo kết quả kinh doanh, báo cáo thay đổi vốn chủ sở hữu, báo cáo tài sản cố định, báo cáo nợ phải trả và báo cáo tiền gửi ngắn hạn. Mỗi loại báo cáo đều có cấu trúc và nội dung riêng phù hợp với mục đích sử dụng. Hệ thống biểu mẫu báo cáo tài chính giúp đảm bảo tính thống nhất, tương thích và có thể so sánh được giữa các doanh nghiệp và các kỳ kế toán.
1. Đồng tiền sử dụng để lập báo cáo tài chính
Báo cáo tài chính là một công cụ quan trọng trong việc theo dõi và đánh giá tình hình tài chính của một tổ chức hay cá nhân. Để lập báo cáo tài chính, một trong những yếu tố quan trọng cần được xác định là đơn vị tiền tệ sẽ được sử dụng. Đồng tiền được chọn để lập báo cáo tài chính phải phản ánh đúng giá trị thực của tài sản, nợ phải và khối lượng giao dịch trong một đơn vị tiền tệ cụ thể. Điều này giúp báo cáo tài chính trở nên rõ ràng, dễ hiểu và thể hiện đúng tình hình tài chính. Ví dụ, nếu một công ty có hoạt động quốc tế, nó có thể lựa chọn sử dụng đồng USD làm đơn vị tiền tệ để lập báo cáo tài chính. Đồng tiền sử dụng để lập báo cáo tài chính cũng cần phù hợp với quy định của cơ quan quản lý tài chính và kế toán. Do đó, trước khi lập báo cáo tài chính, cần tìm hiểu kỹ các quy định về đơn vị tiền tệ đã được áp dụng.2. Thủ tục lập và gửi báo cáo tài chính
Lập và gửi báo cáo tài chính là một quy trình quan trọng và phải tuân thủ các quy định kế toán và tài chính. Dưới đây là một số thủ tục cơ bản để thực hiện quy trình lập và gửi báo cáo tài chính: 1. Thu thập thông tin: Thu thập tất cả các thông tin về tài chính, bao gồm báo cáo thu nhập, báo cáo lưu chuyển tiền tệ, báo cáo vốn chủ sở hữu và các thông tin khác liên quan. 2. Xác định cấu trúc báo cáo: Xác định cấu trúc của báo cáo tài chính, bao gồm định dạng, tiêu đề, dữ liệu cần bao gồm và cách trình bày thông tin. 3. Đánh giá thông tin: Đánh giá thông tin đã thu thập được để xác định sự chính xác và tính toàn vẹn của báo cáo tài chính. 4. Lập báo cáo: Dựa vào thông tin đã xác định, lập báo cáo tài chính theo cấu trúc đã được xác định trước đó. 5. Kiểm toán: Thực hiện quá trình kiểm toán báo cáo tài chính, đảm bảo tính chính xác và đáng tin cậy của thông tin báo cáo. 6. Gửi báo cáo: Sau khi hoàn thành kiểm toán, gửi báo cáo tài chính cho các bên liên quan như cơ quan quản lý, cổ đông và bên ngoại vi.3. Các bước để thực hiện báo cáo tài chính
Thực hiện báo cáo tài chính đòi hỏi tuân thủ một số bước cụ thể để đảm bảo tính chính xác và đúng thời gian của thông tin báo cáo. Dưới đây là các bước cơ bản để thực hiện quy trình báo cáo tài chính: 1. Thu thập dữ liệu tài chính: Thu thập thông tin liên quan đến thu nhập, chi phí, tài sản, nợ phải và vốn chủ sở hữu. 2. Chuẩn bị báo cáo: Xác định cấu trúc báo cáo tài chính, bao gồm các tiêu đề, định dạng và trình bày thông tin. 3. Xử lý dữ liệu: Xác định và tính toán các chỉ số và số liệu cần thiết để đưa vào báo cáo tài chính. 4. Kiểm tra tính chính xác: Đảm bảo tính chính xác của thông tin báo cáo bằng cách kiểm tra, so sánh và điều chỉnh dữ liệu. 5. Lập báo cáo: Báo cáo tài chính được lập dựa trên dữ liệu đã xử lý và được trình bày theo cấu trúc đã xác định. 6. Kiểm toán: Báo cáo tài chính sau đó được kiểm toán để đảm bảo tính chính xác và đáng tin cậy của thông tin báo cáo. 7. Gửi báo cáo: Cuối cùng, báo cáo tài chính được gửi đến các bên liên quan như cổ đông, cơ quan quản lý và bên ngoại vi.4. Yêu cầu và cấu trúc của báo cáo tài chính

5. Phân loại và đánh giá thông tin trong báo cáo tài chính
Thông tin trong báo cáo tài chính cần được phân loại và đánh giá để hiểu rõ tình hình tài chính của tổ chức. Dưới đây là một số phân loại và đánh giá chính trong báo cáo tài chính: 1. Phân loại theo loại thông tin: Thông tin trong báo cáo tài chính được phân thành ba phần chính: báo cáo kết quả kinh doanh, báo cáo lưu chuyển tiền tệ và báo cáo vốn chủ sở hữu. Mỗi phần chứa các thông tin liên quan đến thu nhập, chi phí, tài sản và vốn chủ sở hữu. 2. Phân loại theo thời gian: Thông tin trong báo cáo tài chính được phân theo các giai đoạn thời gian như quý, năm tài chính hoặc giai đoạn khác để theo dõi và so sánh sự thay đổi trong tình hình tài chính. 3. Đánh giá thông tin: Thông tin trong báo cáo tài chính được đánh giá theo các chỉ số và số liệu quan trọng, bao gồm biên lợi nhuận, tỷ suất sinh lời, tốc độ tăng trưởng và các chỉ số khác để đánh giá hiệu quả kinh doanh và tình hình tài chính. 4. So sánh và phân tích: Thông tin trong báo cáo tài chính cần được so sánh và phân tích so với các kỳ trước đó, các công ty cùng ngành hoặc các tiêu chuẩn và mục tiêu đã đặt ra để đánh giá tình hình tài chính. 5. Đánh giá tình hình tài chính: Dựa trên phân loại và đánh giá thông tin trong báo cáo, tổ chức và cá nhân có thể đánh giá tình hình tài chính hiện tại và dự đoán xu hướng phát triển trong tương lai.Kết luận
Cách làm báo cáo tài chính là quá trình quan trọng để đo lường và phản ánh tình hình tài chính của một tổ chức. Để làm báo cáo tài chính, trước hết cần thu thập dữ liệu tài chính từ các nguồn khác nhau và sau đó phân loại chúng vào các mục tiêu tài chính khác nhau. Tiếp theo, phải thực hiện tính toán và phân tích các chỉ số tài chính để hiểu rõ hơn về hiệu suất tài chính của tổ chức. Cuối cùng, sau khi hoàn thành các bước trên, một báo cáo tài chính chi tiết sẽ được đưa ra, gồm các phần như bảng cân đối kế toán, báo cáo lưu chuyển tiền tệ và báo cáo kết quả kinh doanh. Qua quá trình làm báo cáo tài chính, người đọc sẽ có được cái nhìn tổng quan về tình hình tài chính và hiệu suất kinh doanh của tổ chức, từ đó đưa ra ra quyết định kinh doanh phù hợp.

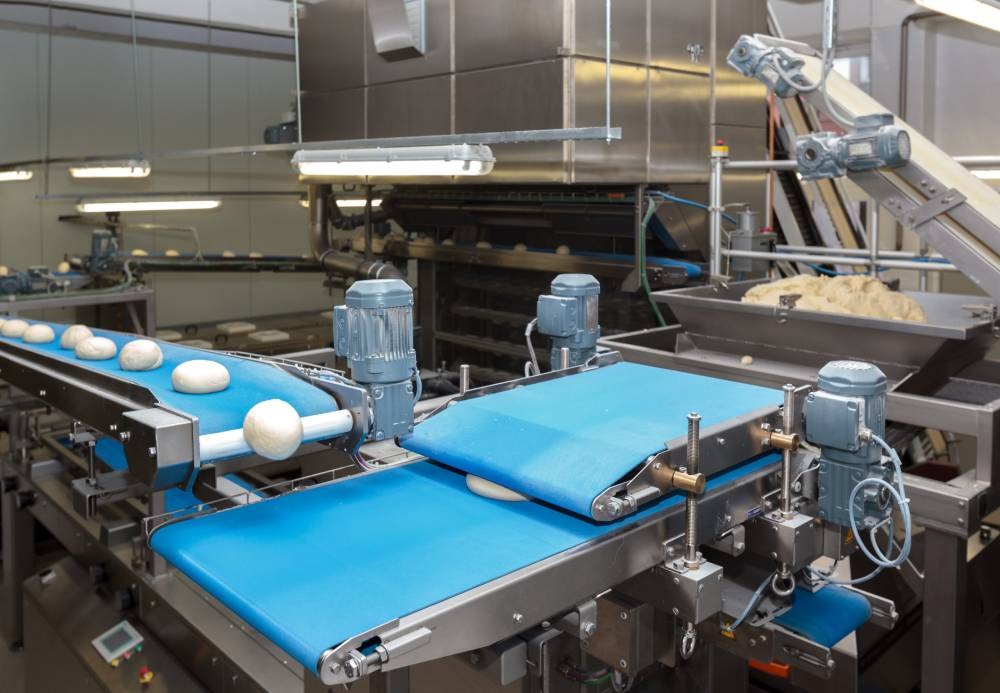
Trong thập kỷ trước, hệ thống băng tải thường được xem là một khoản đầu tư xa xỉ, chỉ dành cho các tập đoàn có quy mô lớn. Nhưng hiện tại, trước áp lực khốc liệt của chuỗi cung ứng toàn cầu và sự bùng nổ của thương mại điện tử, cục diện đã hoàn toàn thay đổi. Việc lắp đặt hệ thống băng tải công nghiệp không còn là lựa chọn "có thì tốt", mà đã trở thành điều kiện tiên quyết để các doanh nghiệp sản xuất và logistics có thể trụ vững trên thị trường.
Tốc độ sản xuất phá vỡ giới hạn của sức người
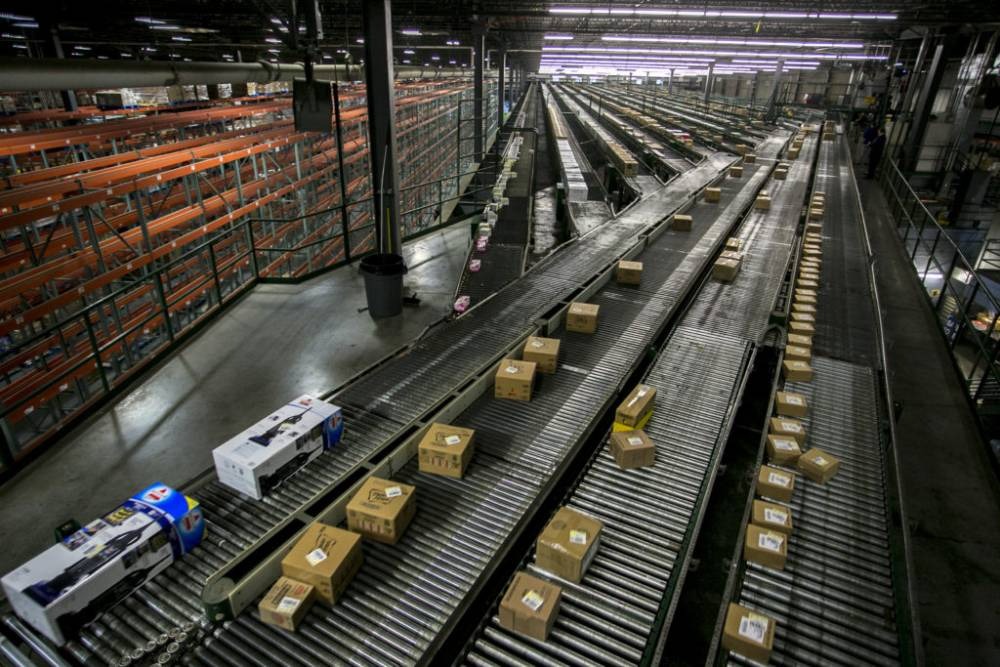
Trong các môi trường sản xuất, rào cản lớn nhất kìm hãm năng suất chính là giới hạn vật lý của con người. Dù tổ đội bốc xếp có đông đảo đến đâu, tốc độ luân chuyển hàng hóa vẫn luôn bị kéo tụt bởi sự mệt mỏi, thời gian chuyển ca và sự chênh lệch nhịp độ giữa các cá nhân. Khi hệ thống băng tải tự động được đưa vào vận hành, nút thắt này lập tức bị phá vỡ. Thiết bị cơ khí thiết lập một quỹ đạo vận chuyển đều đặn, gánh vác những công việc nặng nhọc nhất và duy trì tốc độ xử lý chuẩn xác mà không hề có dấu hiệu đình trệ hay sai nhịp.
Khả năng luân chuyển liên tục giúp nhà máy rút ngắn đáng kể vòng quay sản xuất (Lead time), duy trì dòng chảy hàng hóa ổn định và khai thác tối đa công suất của dây chuyền. Nhờ đó, doanh nghiệp có thể chủ động xử lý những đơn hàng lớn trong thời gian ngắn, đảm bảo tiến độ giao hàng và nâng cao năng lực cạnh tranh trong các chuỗi cung ứng yêu cầu tốc độ và độ chính xác cao.
Lời giải cấp thiết cho bài toán thiếu hụt nhân lực
Nhiều năm trước, lợi thế cạnh tranh của các xưởng sản xuất chủ yếu dựa vào nguồn lao động giá rẻ. Tuy nhiên, khi thế hệ lao động trẻ hiện nay không còn mặn mà với những công việc khuân vác nặng nhọc, lặp đi lặp lại, các nhà máy bắt đầu thấm đòn "khủng hoảng nhân sự".
Đầu tư vào hệ thống băng tải chính là giải pháp để cứu vãn tình hình. Một dây chuyền băng tải vận hành liên tục có thể gánh vác khối lượng công việc của hàng chục công nhân bốc xếp. Cỗ máy có thể hoạt động liên tục, không mệt mỏi, không nghỉ phép và hoàn toàn miễn nhiễm với các biến động nhân sự. Quỹ lương khổng lồ tiết kiệm được sẽ giúp doanh nghiệp tái phân bổ lao động vào các khâu mang lại giá trị cao hơn như vận hành máy móc, kiểm soát chất lượng (QC) hay nghiên cứu phát triển.
Khoản đầu từ sinh lời bền vững
Dưới lăng kính quản trị tài chính, hệ thống băng tải không bao giờ là một khoản chi phí tiêu hao, mà thực chất là một "tài sản sinh lời bền vững". Mặc dù nguồn vốn đầu tư ban đầu có thể khiến nhiều doanh nghiệp e ngại, nhưng bài toán hoàn vốn (ROI) lại mang tính thuyết phục cao. Bằng cách cắt bỏ hoàn toàn quỹ lương bốc xếp khổng lồ hàng tháng, triệt tiêu chi phí đền bù do hàng hóa rơi vỡ và chặn đứng những khoản thiệt hại khôn lường từ việc dừng máy
Khi ứng dụng hệ thống vào sản xuất, doanh nghiệp có thể tự bù đắp chi phí trong vòng 12 đến 18 tháng đầu tiên. Bước qua điểm hòa vốn, với kết cấu cơ khí bền bỉ và vòng đời vận hành lâu dài, cỗ máy sẽ tiếp tục tối ưu hóa dòng tiền, chuyển hóa trực tiếp công suất tự động hóa thành biên độ lợi nhuận ròng vững chắc cho doanh nghiệp
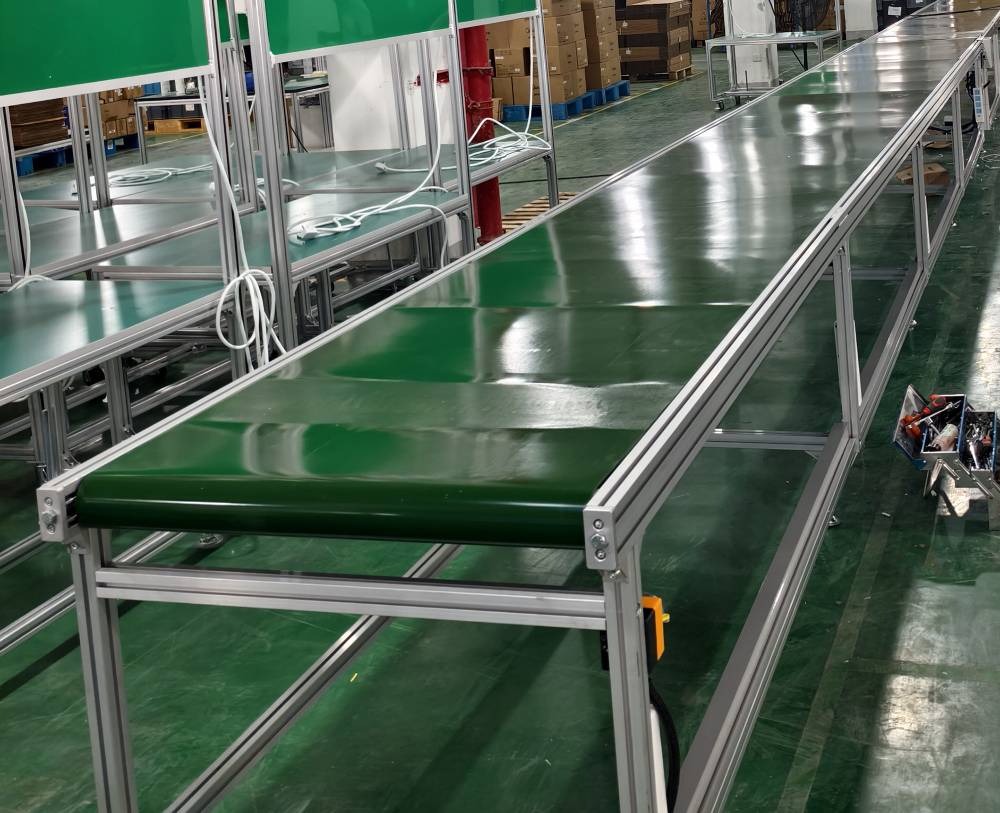
Tạo không gian làm việc an toàn và chuyên nghiệp
Sự xuất hiện của hệ thống băng tải giúp tái cấu trúc hoàn toàn bộ mặt nhà xưởng. Bằng việc quy hoạch luồng hàng hóa di chuyển trên một quỹ đạo cố định, doanh nghiệp sẽ loại bỏ được tình trạng xe nâng, xe đẩy chạy đan xen lộn xộn, triệt tiêu triệt để rủi ro tai nạn giao thông nội bộ và an toàn lao động do bốc vác hàng hóa nặng
Không chỉ bảo vệ tối đa sức khỏe người công nhân, việc trả lại một mặt sàn thông thoáng, trật tự và vận hành êm ái còn giúp nhà máy đáp ứng hoàn hảo các tiêu chuẩn 5S. Đây chính là "điểm chạm" trực quan nhất thể hiện năng lực quản trị, xây dựng một môi trường làm việc khoa học, an toàn và chuyên nghiệp
Đảm bảo tính toàn vẹn của hàng hóa
Quá trình bốc xếp thủ công hay sử dụng xe kéo luôn là nguyên nhân chính dẫn đến tình trạng hàng hóa bị rơi vỡ, trầy xước hay móp méo. Sử dụng hệ thống băng tải sẽ loại bỏ "biến số" rủi ro này bằng một quỹ đạo luân chuyển cố định, trơn tru và êm ái. Dù là linh kiện điện tử mỏng manh, chai lọ dễ vỡ hay các kiện hàng đắt tiền, đều sẽ được di chuyển an toàn qua từng công đoạn. hạn chế tối đa những va chạm không đáng có trong quá trình vận chuyển.
Không chỉ giúp giảm tỷ lệ hư hỏng và chi phí phát sinh, băng tải còn tạo nên một quy trình luân chuyển nhất quán, dễ kiểm soát, từ đó nâng cao độ chính xác và hiệu suất vận hành cho toàn bộ dây chuyền. Khi rủi ro được kiểm soát ngay từ khâu di chuyển, doanh nghiệp có thể yên tâm về chất lượng hàng hóa trước khi đến tay khách hàng.
Băng tải PVC thông dụng nhiều ngành công nghiệp